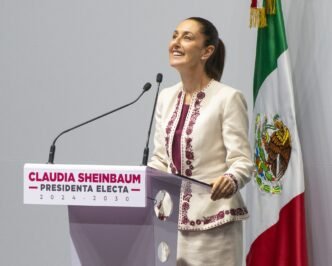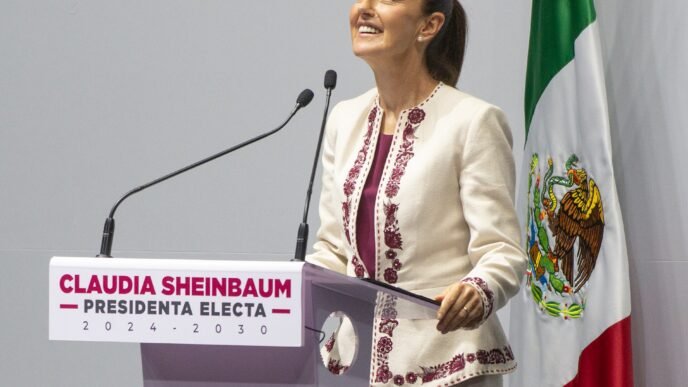

El gobierno federal ha vinculado los recientes cambios a la Modalidad 40 del IMSS con la existencia de presuntos esquemas fraudulentos mediante los cuales algunas personas habrían obtenido pensiones a las que no tenían derecho. La presidenta Claudia Sheinbaum fue la principal vocera de esta justificación, señalando que las modificaciones respondían a irregularidades detectadas en el uso de dicho mecanismo de cotización voluntaria. Sin embargo, hasta la fecha de publicación de esta nota, las autoridades no han presentado casos documentados ni cifras concretas sobre el alcance del daño al erario o al sistema de pensiones.
Qué se sabe y qué falta por explicar
La Modalidad 40 permite a trabajadores que se separan del régimen obligatorio del Seguro Social continuar cotizando de forma voluntaria, con la posibilidad de registrar salarios superiores a los que percibían antes de la baja. Este mecanismo ha sido utilizado legalmente por décadas para mejorar el monto de una pensión futura, pero el gobierno sostiene que en algunos casos se empleó de manera indebida para inflar artificialmente los beneficios. Lo que no se ha detallado públicamente es el número de casos identificados, los perfiles de los involucrados ni el monto estimado de las pensiones cuestionadas.
La opacidad en la comunicación oficial genera un vacío informativo relevante para los afiliados que utilizaban este esquema con apego a la norma. Sin datos desagregados, resulta difícil evaluar si las medidas adoptadas son proporcionales al problema que se busca corregir o si afectan de forma amplia a cotizantes que actuaron dentro del marco legal vigente. Analistas del sector han señalado que la divulgación de evidencia específica sería indispensable para justificar cambios de esta magnitud en las reglas de acceso a la pensión.
Para el mercado inmobiliario, la discusión sobre la Modalidad 40 no es un tema menor: una parte del patrimonio que los trabajadores destinan a la adquisición de vivienda o a la planeación de su retiro depende del nivel de cotización acumulado ante el IMSS. Cualquier modificación que altere las condiciones de este mecanismo incide en la capacidad de compra futura de un segmento de la demanda habitacional, particularmente entre profesionistas independientes y trabajadores que interrumpen temporalmente su relación laboral formal. La claridad regulatoria en este frente es, por tanto, un factor que los desarrolladores y las instituciones financieras con productos hipotecarios deberían seguir de cerca.