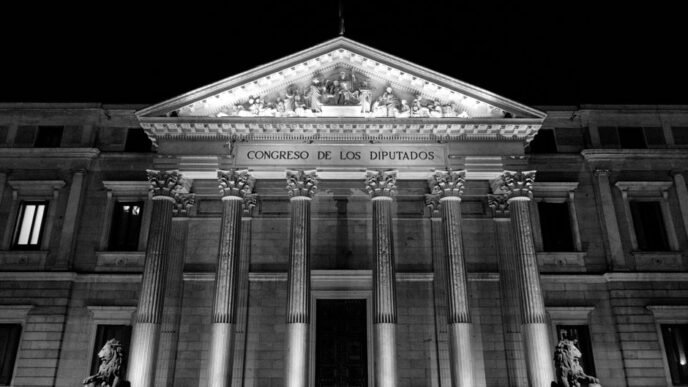

La organización de consumidores Facua presentó denuncias ante la autoridad española de consumo contra los seis principales portales inmobiliarios de ese país por incumplir un reciente real decreto-ley de vivienda. La norma obliga a que los anuncios publicados en zonas declaradas como tensionadas incluyan de forma visible la renta de referencia máxima permitida, un dato que los portales habrían omitido sistemáticamente. La denuncia, reportada por Cadena SER el 15 de octubre, coloca a las plataformas digitales de intermediación como actores regulados y no solo como escaparates comerciales.
Cómo se ve desde México
En México no existe una figura equivalente a las “zonas tensionadas” ni un mecanismo federal que obligue a los portales inmobiliarios a publicar techos de renta junto con los anuncios. La regulación del arrendamiento es competencia de cada entidad federativa y se instrumenta principalmente a través de los códigos civiles locales, sin que hasta ahora ninguna autoridad haya extendido esa responsabilidad a las plataformas digitales donde se ofertan los inmuebles. Profeco, que sería el organismo con atribuciones más cercanas a las de Consumo en España, tiene facultades para sancionar prácticas engañosas en la publicidad de servicios, pero el sector inmobiliario digital no ha sido objeto de una acción regulatoria sistemática comparable.
Lo que ocurrió en España ilustra una tensión que también existe aquí: el mercado de renta se mueve en buena medida a través de portales que operan como intermediarios de facto, pero cuya responsabilidad legal sobre la información que difunden rara vez se discute. En las ciudades mexicanas con mayor presión sobre el mercado de arrendamiento, como la Ciudad de México o Monterrey, las discusiones legislativas recientes han girado en torno a controlar precios o plazos mínimos de contrato, no a regular la capa digital donde se forman las expectativas de precio. La experiencia española sugiere que esa regulación puede llegar desde el ángulo de la protección al consumidor, no necesariamente desde una ley de vivienda.
El modelo español funcionó —al menos en su intención— porque existía previamente una definición oficial de zonas tensionadas y un índice de referencia de rentas con respaldo institucional, dos condiciones que en México aún no se han consolidado a escala nacional. Sin esos insumos, trasladar la obligación de transparencia a los portales sería difícil de implementar y más difícil aún de fiscalizar.
Para el agente inmobiliario, el desarrollador y el notario mexicano, la lectura práctica es la siguiente: la presión regulatoria sobre los canales digitales de comercialización es una tendencia que avanza en mercados de referencia y que tarde o temprano encontrará su camino en la discusión legislativa local. Conviene revisar ya qué información se publica en los anuncios de renta y compraventa, asegurarse de que sea verificable y completa, y estar atentos a cualquier iniciativa que, desde Profeco, los congresos locales o la Comisión Nacional de Vivienda, busque establecer estándares mínimos de divulgación para las plataformas de intermediación.