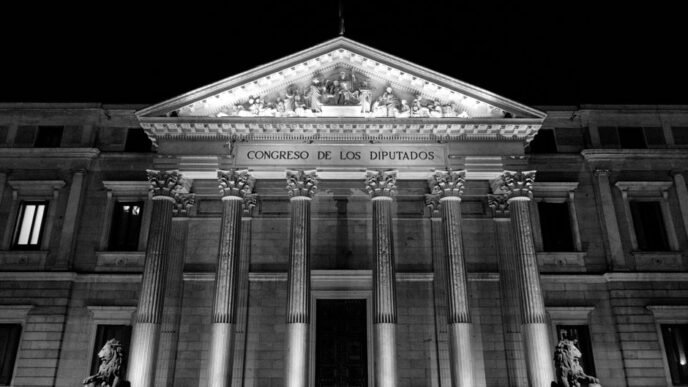


La Ley de Vivienda en España ha tenido consecuencias directas sobre el mercado de arrendamiento: según advierte el experto inmobiliario José Luis Escudero, la oferta de alquileres en el país cayó más de 60% como resultado de las restricciones que impuso esa legislación, entre ellas los topes a la renta. Escudero señala además que el marco normativo resultante dejó a los propietarios con una protección insuficiente, lo que habría desincentivado la puesta en renta de inmuebles.
Cómo se ve desde México
México no cuenta con una ley de vivienda de alcance nacional que regule los precios del arrendamiento de manera uniforme. La materia es competencia de cada entidad federativa y se rige principalmente por los códigos civiles locales. Ciudad de México, por ejemplo, cuenta con disposiciones propias sobre arrendamiento habitacional, pero ninguna establece topes generalizados a la renta ni mecanismos de control de precios comparables a los que introdujo la norma española. En ese sentido, el punto de partida regulatorio en México es considerablemente más permisivo para el propietario.
El paralelo más cercano al debate que abrió España tiene que ver con la tensión entre accesibilidad para inquilinos y rentabilidad para dueños. En México, instituciones como Infonavit y Fovissste actúan sobre el lado de la demanda —facilitando crédito para adquisición—, pero no intervienen en el mercado de renta. Profeco puede atender quejas de arrendatarios en ciertos contextos, pero su alcance en contratos de arrendamiento es limitado. Lo que evidenció el caso español es que cuando la regulación carga el costo de la política de vivienda sobre el propietario individual sin compensaciones claras, la respuesta frecuente es retirar el inmueble del mercado formal, reduciendo exactamente la oferta que la norma buscaba hacer más accesible.
La experiencia también muestra una diferencia estructural relevante: España aplicó la medida en un mercado con mayor formalización del arrendamiento y registro de contratos que el promedio mexicano. Aun así, la contracción fue severa. En México, donde una parte significativa del arrendamiento habitacional opera fuera del Registro Público de la Propiedad y sin contratos debidamente formalizados, una intervención de precios tendría efectos aún más difíciles de monitorear y corregir.
El agente inmobiliario, el desarrollador y el notario mexicano deben seguir este caso como señal de alerta regulatoria. Si alguna entidad federativa —especialmente en zonas de alta demanda como Ciudad de México, Monterrey o Guadalajara— avanza hacia esquemas de control de rentas, convendrá documentar con anticipación los inventarios disponibles, revisar la estructura contractual de los arrendamientos en cartera y estar atentos a cualquier iniciativa legislativa local que modifique las reglas de terminación de contrato o actualización de renta. El antecedente español no dicta qué decisión tomar, pero sí ilustra con claridad qué puede ocurrir cuando la oferta percibe el marco legal como adverso.