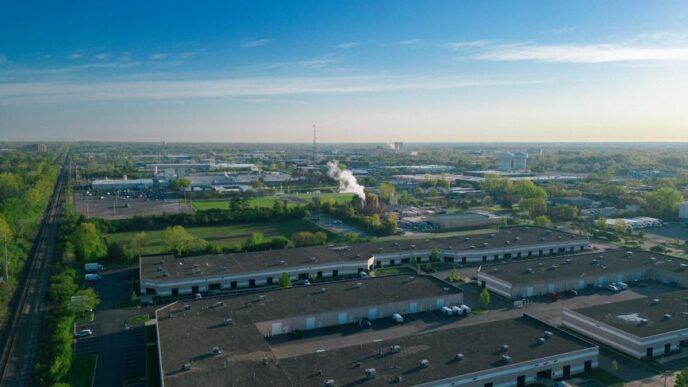

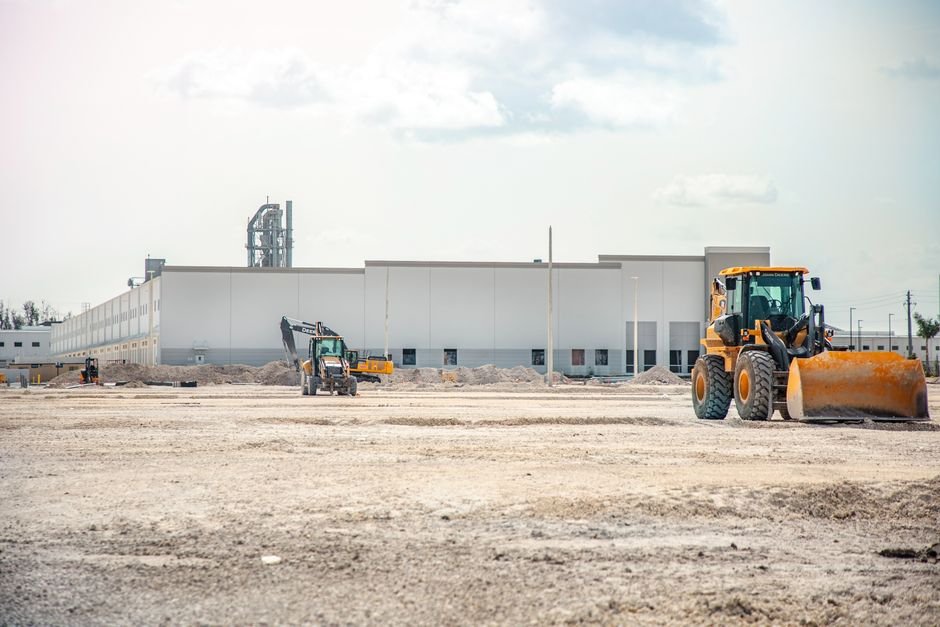
La construcción industrial en México registra una contracción significativa durante 2026, con una caída de 35% que se refleja tanto en los inicios de obra como en la superficie total en desarrollo a lo largo del país. El ajuste marca un cambio de ritmo respecto a los años de mayor expansión del sector, cuando la reconfiguración de cadenas de suministro globales impulsó una demanda sostenida de naves y parques industriales.
Detrás de esta desaceleración se encuentra, en buena medida, el incremento en la disponibilidad de espacio industrial que el mercado acumuló durante los ciclos previos de construcción intensiva. Ante un inventario más amplio de metros cuadrados sin ocupar, los desarrolladores han optado por postergar o redimensionar nuevos proyectos, priorizando la colocación del producto existente antes de comprometer capital en nueva obra.
Desarrolladores ajustan estrategia ante mayor disponibilidad
El comportamiento actual refleja una lógica de mercado esperada: cuando la tasa de disponibilidad sube, los inicios de obra tienden a moderarse para evitar una sobreoferta que presione las rentas a la baja. En ese sentido, la caída en los arranques de construcción puede interpretarse también como una señal de madurez del mercado, en la que los actores ajustan sus decisiones con mayor cautela ante las señales de oferta y demanda.
El impacto de esta contracción no es homogéneo en todas las plazas del país. Los mercados con mayor concentración de inventario acumulado son los que enfrentan el ajuste más pronunciado, mientras que algunos corredores con demanda específica aún sostienen cierta actividad. El desempeño del sector en los próximos trimestres dependerá, en gran parte, de la velocidad con que se absorba el inventario disponible y de la evolución de la demanda por parte de operadores logísticos e industriales.