

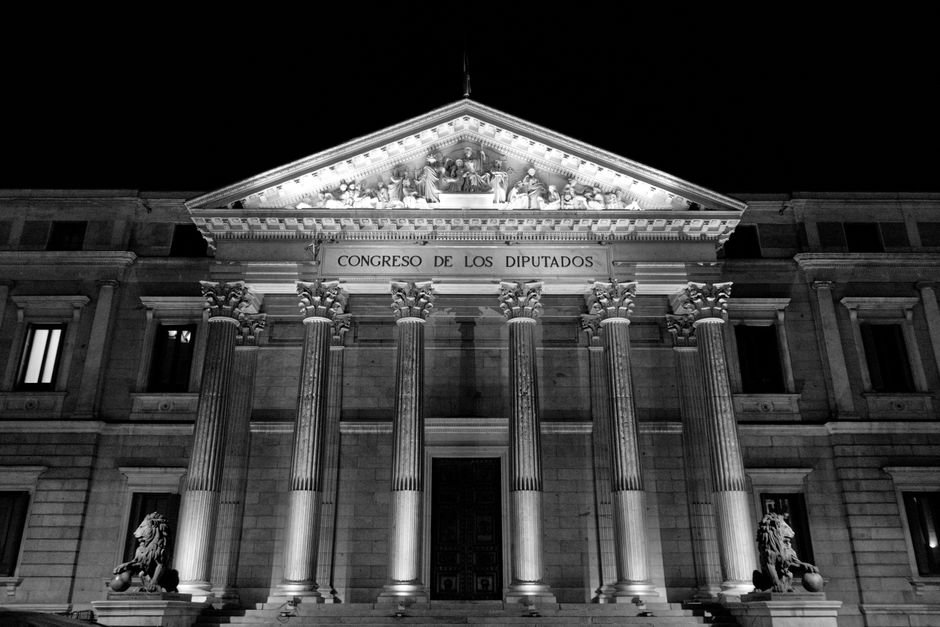
La inestabilidad regulatoria en materia de vivienda volvió a quedar en evidencia en España tras un episodio inusual: el Consejo de Ministros aprobó dos reales decretos-ley sobre vivienda el 29 de septiembre de 2026, y apenas tres días después, el 2 de octubre, el Congreso de los Diputados los derogó. El brevísimo periodo de vigencia dejó contratos y operaciones inmobiliarias en una zona gris de incertidumbre jurídica, según el análisis publicado por Economist Jurist.
En el sistema español, los reales decretos-ley son instrumentos normativos de aplicación inmediata que el gobierno puede aprobar sin pasar primero por el Parlamento, aunque este último tiene la facultad de convalidarlos o rechazarlos en un plazo breve. En este caso, el Congreso optó por la derogación, lo que significó que cualquier acto jurídico celebrado durante esos tres días —compraventas, contratos de arrendamiento, modificaciones de condiciones pactadas al amparo de las nuevas normas— quedó en una situación de ambigüedad sobre su validez y sus efectos.
Cómo se ve desde México
Para el mercado inmobiliario mexicano, el episodio ofrece un contraste relevante. En México no existe un mecanismo equivalente al decreto-ley de aplicación inmediata en materia de vivienda a nivel federal; los cambios normativos de mayor calado —como reformas a la Ley de Vivienda, al Código Civil Federal o a las reglas de operación de Infonavit y Fovissste— siguen el proceso legislativo ordinario, con iniciativa, dictaminación en comisiones y publicación en el Diario Oficial de la Federación. Esto hace que la entrada en vigor sea más predecible, aunque no elimina los periodos de transición que generan dudas en contratos en curso.
La diferencia de fondo es que el modelo español concentra en el ejecutivo la capacidad de modificar de forma urgente las reglas del mercado de arrendamiento o de compraventa, con el riesgo de reversiones parlamentarias abruptas como la que acaba de ocurrir. En México, la fragmentación regulatoria opera de otra manera: cada entidad federativa tiene su propio marco de arrendamiento y sus propias disposiciones en materia registral, lo que significa que una reforma en la Ciudad de México no afecta de la misma forma a Nuevo León o Jalisco. El Registro Público de la Propiedad de cada estado es, en ese sentido, el punto donde la incertidumbre normativa local se vuelve más tangible para compradores y acreedores hipotecarios.
Lo que el caso español hace visible para agentes, desarrolladores y notarios mexicanos es la importancia de incluir cláusulas de adaptación normativa en los contratos, especialmente en operaciones que se pactan en un momento y se formalizan en otro. Cuando una norma puede cambiar —o desaparecer— entre la firma de una promesa de compraventa y el cierre ante notario, las partes quedan expuestas si el contrato no prevé ese escenario. Vigilar los calendarios legislativos locales y federales, y consultar con abogados especializados antes de comprometer recursos en operaciones de mediano plazo, es la lectura práctica que deja este episodio europeo.