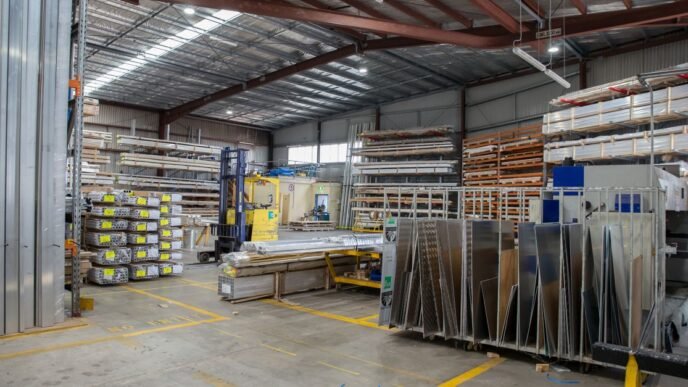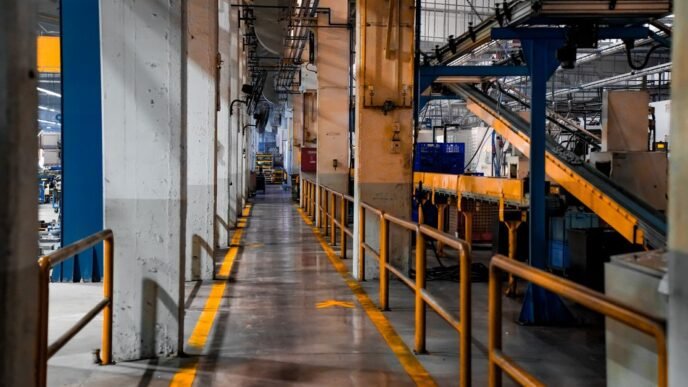

La demanda de espacios industriales en el sur-sureste de México registró un crecimiento de más de 275% en lo que va de 2026, una cifra que refleja el avance de la región como destino emergente para operaciones logísticas y manufactureras. El dinamismo responde, en buena medida, a la infraestructura habilitada en torno al Corredor Interoceánico, que ha posicionado a los estados del sureste como una alternativa real a los mercados industriales consolidados del Bajío y el norte del país.
Energía y ferroviaria, los cuellos de botella
Pese al avance en la absorción, el incremento del inventario industrial en la zona enfrenta restricciones estructurales que podrían limitar su ritmo de expansión. Según la fuente, la disponibilidad de energía eléctrica y la conectividad ferroviaria son los factores que determinarán si la región puede convertir su demanda creciente en proyectos efectivamente construidos y operados. Sin suficiente capacidad de suministro energético ni redes ferroviarias funcionales que complementen los puertos del Pacífico y el Atlántico, el desarrollo de naves industriales se mantiene condicionado a soluciones de infraestructura que aún están en proceso.
Para desarrolladores e inversionistas, el Corredor Interoceánico representa una ventana de oportunidad que se abre con más rapidez de lo que el mercado anticipaba, pero también con riesgos de ejecución asociados a la madurez de la infraestructura pública. La brecha entre la demanda registrada y el inventario disponible puede traducirse tanto en tasas de vacancia muy bajas como en dificultades para concretar preventas o contratos de arrendamiento de largo plazo si los servicios básicos no se garantizan a tiempo.
El sur-sureste mexicano ha pasado de ser una promesa de largo plazo a convertirse en un mercado activo en el corto plazo, con operadores logísticos, manufactureros y empresas de comercio exterior evaluando ubicaciones en la franja que conecta el Istmo de Tehuantepec con los estados circundantes. La consolidación de este corredor como polo industrial dependerá, en última instancia, de que la inversión en energía y movilidad de carga alcance el ritmo que la demanda ya está marcando.