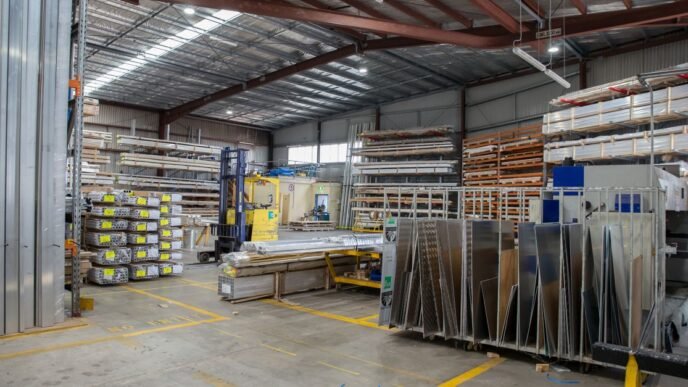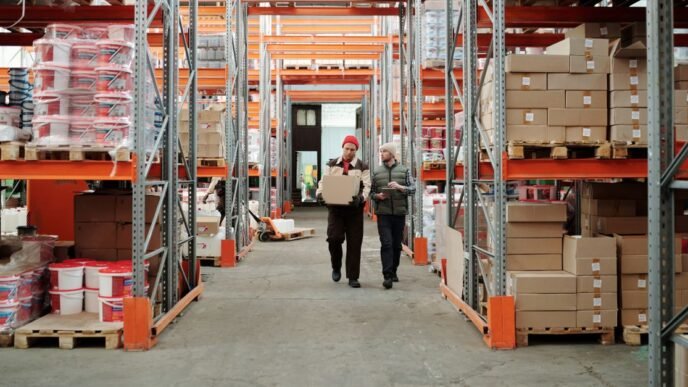

El mercado industrial de Guadalajara cerró el tercer trimestre de 2026 con una absorción neta de 241,200 metros cuadrados, cifra que consolida a la zona metropolitana tapatía como uno de los polos logísticos y manufactureros más activos del país. El resultado refleja una demanda sostenida de espacios industriales en una plaza que ha ganado relevancia tanto para operaciones de nearshoring como para distribución regional.
El desempeño del trimestre estuvo impulsado principalmente por los corredores de El Salto y Zapopan Norte, que concentraron la mayor parte de la actividad de arrendamiento y ocupación en el periodo. Ambas zonas han atraído proyectos de distintos tamaños, desde naves de gran formato para manufactura hasta inmuebles orientados a la logística de última milla, lo que explica el dinamismo diferenciado respecto a otros submercados de la ciudad.
Vacancia en mínimos, presión sobre la oferta disponible
Un indicador que acompaña la expansión de la demanda es la contracción de la tasa de vacancia, que se ubicó en 4.8% al cierre del tercer trimestre. Un nivel por debajo del cinco por ciento señala que el inventario disponible es limitado frente a las necesidades del mercado, lo que típicamente anticipa presión al alza en los precios de renta y acelera la construcción de nuevos proyectos especulativos o a la medida.
Para desarrolladores e inversionistas con posiciones o intereses en el sector industrial de Jalisco, el comportamiento del tercer trimestre confirma que la plaza mantiene fundamentos sólidos. La combinación de absorción elevada y escasez de espacio disponible sugiere que quienes busquen asegurar superficies en los corredores más dinámicos enfrentan un mercado con poco margen de negociación, circunstancia que refuerza el valor de los activos ya arrendados y el atractivo de los proyectos en fase de desarrollo.