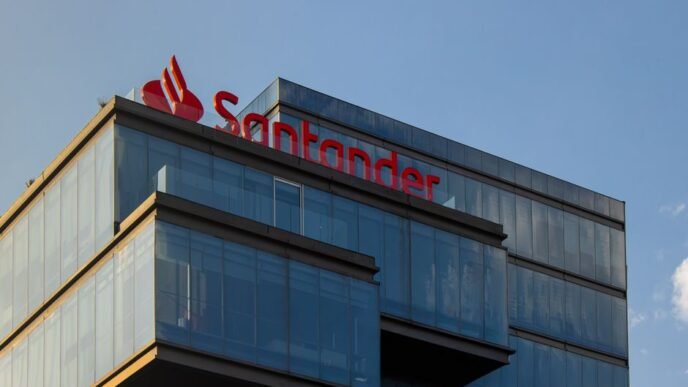


El financiamiento hipotecario en México atraviesa un momento de redefinición estructural en el que la banca comercial ocupa un lugar central. Un análisis de opinión publicado por Centro Urbano examina cómo el sector bancario puede contribuir a construir un sistema de financiamiento habitacional más eficiente e integral, capaz de atender a distintos segmentos de la población y no solo a los que tradicionalmente han tenido acceso al crédito formal.
El texto argumenta que el reto habitacional vigente en el país no se resuelve únicamente con la oferta de vivienda nueva, sino con la disponibilidad de instrumentos financieros que lleguen a una base más amplia de familias. En ese sentido, la banca tiene ante sí la oportunidad —y la responsabilidad— de desarrollar productos hipotecarios más flexibles, con condiciones accesibles para grupos de población que históricamente han quedado fuera del mercado formal: trabajadores independientes, personas en la economía informal y hogares de ingresos medios y bajos que no califican para los esquemas tradicionales de los organismos nacionales de vivienda.
Banca e instituciones: construir puentes, no duplicar esfuerzos
El análisis plantea que la banca no actúa en un vacío institucional: su papel debe articularse con el de Infonavit, Fovissste y los programas públicos de vivienda para generar un ecosistema donde los distintos actores se complementen. Esto supone, entre otras cosas, diseñar productos que puedan coexistir o conectarse con los derechos de los trabajadores derechohabientes, así como aprovechar la infraestructura tecnológica para reducir los costos de originación y ampliar el alcance territorial del crédito.
Para el sector inmobiliario, el mensaje es claro: el dinamismo del mercado residencial de mediano plazo dependerá en buena medida de que la banca asuma este rol de forma activa y no reactiva. Desarrolladores, brokers hipotecarios y notarios tienen interés directo en que el crédito fluya con mayor profundidad hacia segmentos desatendidos, pues es ahí donde se concentra la mayor parte del déficit habitacional del país y, por tanto, la demanda potencial más significativa.