
El crédito hipotecario en América Latina continúa representando una fracción marginal del Producto Interno Bruto regional en comparación con los estándares europeos, según un análisis reciente que pone en evidencia la brecha estructural que separa a ambas regiones en materia de financiamiento habitacional. Mientras que en varios países de Europa la cartera hipotecaria equivale a más de la mitad del PIB nacional, en la mayoría de las economías latinoamericanas —incluida México— ese indicador se mantiene en niveles considerablemente inferiores, lo que refleja décadas de rezago en la penetración del sistema financiero formal entre la población.
Detrás de este diferencial se encuentran dos obstáculos recurrentes: la baja bancarización de amplios segmentos de la población y la limitada asequibilidad de la vivienda. En mercados como el mexicano, el acceso a un crédito hipotecario formal está condicionado no solo por los requisitos de ingresos comprobables, sino también por tasas de interés que, en el contexto de ciclos monetarios restrictivos, elevan el costo financiero total del inmueble a niveles que quedan fuera del alcance de buena parte de los trabajadores, especialmente aquellos en la economía informal.
Profundidad hipotecaria: la asignatura pendiente
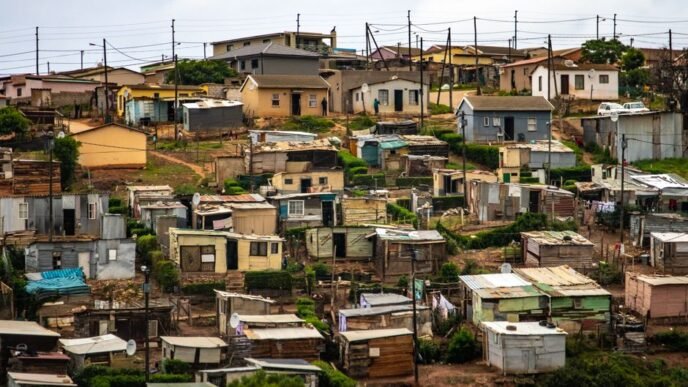
La comparación con Europa no es meramente estadística; tiene implicaciones directas para el desarrollo urbano y la política de vivienda. En economías con mayor profundidad hipotecaria, el mercado inmobiliario tiende a ser más dinámico, con mayor movilidad residencial y niveles más altos de inversión en construcción. En contraste, la escasa penetración del crédito en Latinoamérica alimenta el déficit habitacional y empuja a una proporción significativa de la demanda hacia la autoconstrucción o la informalidad, esquemas que difícilmente generan el tipo de activo patrimonial que representa una vivienda financiada de forma convencional.
Para el sector inmobiliario mexicano, el análisis refuerza la necesidad de diversificar los instrumentos de financiamiento disponibles y de avanzar en soluciones que atiendan a la población no derechohabiente de organismos como el Infonavit o el Fovissste. La discusión sobre cómo cerrar esta brecha involucra tanto a la banca privada —que ha ampliado gradualmente su oferta hipotecaria— como a las autoridades regulatorias, en un debate que seguirá siendo central para cualquier agenda de política habitacional en la región.